海外赴任中の住民税はどうなる?
出国・帰国の年の注意点
海外赴任が決まったとき、「日本にいないのだから住民税はかからないはず」と考える方は多いのではないでしょうか。実際には、出国した後も日本の住民税の納付が続く年があり、帰国した後もすぐには課税が始まらない年があります。住民税は所得税と課税のタイミングが異なるため、出国日や帰国日が年末年始の前後どちらになるかで、納める税額が1年分変わることもあります。本記事では、海外赴任する方の住民税について、出国する年・赴任中・帰国する年の順に整理して解説します(所得税の確定申告を含めた全体の流れは海外赴任・駐在員の確定申告 完全ガイドもあわせてご覧ください)。
住民税は「1月1日に住所があるか」で決まる
個人住民税は、その年の1月1日時点で住所がある市区町村が、前年1年間(1月〜12月)の所得をもとに課税する税金です。税額は、所得に応じて負担する「所得割」と、定額の「均等割」からなります。標準税率は、所得割が10%、均等割が4,000円で、これに森林環境税1,000円が加わります(独自の上乗せにより、税率や金額が異なる自治体もあります)。
ここでのポイントは、判定が1月1日の一時点だけで行われることと、課税の対象が前年の所得であることの2つです。たとえば令和8年度の住民税は、令和8年1月1日に住所がある市区町村が、令和7年中の所得をもとに計算します。会社員の場合は、令和8年6月から翌年5月までの12回に分けて、給与から天引きで納めます。その年の所得にその年のうちに課税される所得税とは、仕組みが異なります。
所得税との違い
| 所得税 | 住民税 | |
|---|---|---|
| 課税する主体 | 国 | 1月1日時点で住所がある都道府県・市区町村 |
| 対象になる所得 | その年の所得 | 前年の所得 |
| 判定のしかた | 居住者か非居住者かを、出国日・帰国日を境に切り替える | 1月1日時点で国内に住所があるかどうかの一時点で判定する |
| 年の途中で出国した場合 | 出国の日までの所得を精算する(年末調整または確定申告) | その年度分は、出国後も全額を納める |
出国する年の住民税は出国後も全額納める
1月1日に日本に住所があった年度の住民税は、年の途中で出国しても税額は変わらず、全額を納める必要があります。月割りで減ることはありません。
たとえば、令和8年10月に2年間の予定で出国する場合を考えます。令和8年1月1日には日本に住所があるため、令和8年度の住民税(令和7年中の所得に対するもの)は全額が課税されます。会社員の方は毎月の給与から天引きされているので、天引きは令和8年6月から令和9年5月まで続くため、出国する10月の時点では、10月分から翌年5月分までがまだ納め終わっていない状態です。
残りの住民税の納め方
納め方は、赴任後も日本の会社から給与が支払われるかどうかで分かれます。
- 赴任後も日本の会社から給与が支払われ、天引きが続く場合:これまでどおり、毎月の給与からの天引きで納める
- 日本の会社からの給与がなくなるなど、天引きを続けられない場合:最後の給与などから残額をまとめて差し引く「一括徴収」か、市区町村から届く納付書で納める「普通徴収」に切り替える
普通徴収に切り替える場合、出国後は本人が納付書を受け取れないため、納税管理人に納付を依頼します。一括徴収ができるかどうかは、給与の支払いがなくなる時期などによって取扱いが異なります。出国が決まった段階で、勤務先の給与担当者に「残りの住民税をどう納めることになるか」を確認しておくことをおすすめします。
年明けから6月ごろまでに出国する場合は、2つの年度分が重なる
会社員の住民税は、6月の給与から翌年5月の給与までの12か月で、1年度分を納めるサイクルになっています。たとえば令和8年度分は、令和8年6月から令和9年5月までの給与で天引きされます。つまり、1月から5月の間は、前の年度分をまだ納めている途中です。
このため、年明けから6月ごろまでの間に出国する場合は、次の2つが重なります。
- 前の年度分の残り:出国する月から5月までに納めるはずだった分
- 新しい年度分の全額:その年の1月1日に日本に住所があったことで課税される分(6月から翌年5月までに納める分)
たとえば令和9年3月に出国する場合、令和8年度分のうち3月から5月までの残りに加えて、令和9年度分(令和9年6月から令和10年5月までに納める分)の全額がかかります。令和9年1月1日に日本に住所があったためです。
新しい年度分の税額は6月ごろに通知されるため、出国する時点ではまだ金額がわかりません。赴任後も勤務先の天引きが続く場合は、通常は勤務先を通じて納めることになります。天引きが続かない場合は、出国前に納税管理人を定めて、通知の受け取りと納付を依頼しておく必要があります。
市区町村への納税管理人の手続きは、税務署への届出とは別
納税管理人とは、本人に代わって納税通知書の受け取りや納付を行う人のことです。所得税の納税管理人は税務署に届け出ますが、住民税の納税管理人は別の制度で、必要な場合は1月1日に住所があった市区町村に手続きをします。税務署に届出をしても、市区町村には引き継がれません。なお、勤務先の天引きが続く場合など、住民税では納税管理人が不要なこともあります。所得税の納税管理人については納税管理人の選び方に関する記事で解説しています。
赴任中の住民税は1年以上の予定なら課税されない
住民税でいう住所は「生活の本拠」のことで、仕事や家族、住まいなどの生活の実態から判断されます。1月1日をまたいで1年以上の予定で海外に居住し、生活の本拠が海外に移ったと認められる場合は、一般に日本国内に住所がないものとして扱われ、その年度の住民税は課税されません。会社の辞令で1年以上の海外勤務が明らかな海外赴任は、通常これに当たります。
一方で、次の場合は1月1日に海外にいても課税されることがあります。
- 赴任期間が1年未満の予定の場合:出張と同じように、出国前の市区町村に住所が残っていると判断されやすい
- 住民票の転出届を出していない場合:市区町村は住民票をもとに課税するため、届出がないと国内に住んでいるものとして課税が続く
「1年」は多くの市区町村が示している目安で、最終的には生活の実態で判断されます。
転出届を出し忘れた場合でも、辞令などで1年以上の海外勤務を証明すれば課税を取り消す取扱いをしている市区町村もありますが、手間がかかります。1年以上の赴任であれば、出国前に転出届を出しておくべきです。また、赴任中は毎年、勤務先からの証明書の提出を求める市区町村もありますので、出国前に確認しておくと安心です。
12月の出国と1月の出国の違い
判定が1月1日の一時点で行われるため、出国日が年末か年明けかで、翌年度の住民税が丸ごと変わります。
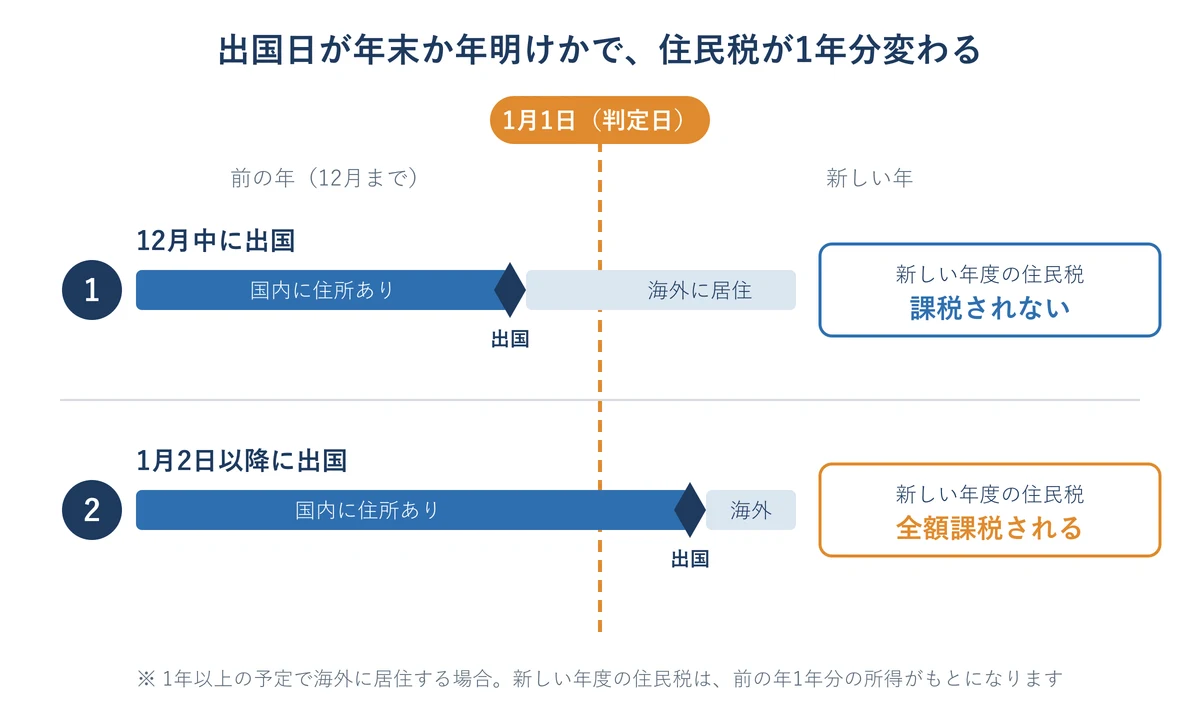
- 12月中に出国した場合:翌年1月1日には国内に住所がないため、翌年度の住民税は課税されない
- 1月2日以降に出国した場合:1月1日に国内に住所があるため、前年1年分の所得に対する住民税が全額課税される
所得割の税率は10%ですので、課税の対象になる所得が600万円の方であれば、およそ60万円の差になります。出国日は会社の辞令で決まるのが通常ですが、年末年始をはさむ時期の赴任であれば、出国日が住民税に与える影響を把握したうえで、会社と日程を相談する価値はあると思います。ただし、住所は生活の実態で判断されます。転出届だけを先に出して実際には年明けまで国内で生活しているような場合は、国内に住所があるものとして課税されますのでご注意ください。
赴任中に日本の家賃収入がある場合
自宅を賃貸に出して家賃収入がある場合、所得税は赴任中も確定申告が必要です(詳しくは自宅を賃貸に出す場合の確定申告に関する記事を参照)。これに対して住民税の所得割は、1月1日に国内に住所がなければ課税されません。所得税の申告は必要でも、住民税はかからないという関係になります。
なお、自宅を誰にも貸さず、いつでも住める状態で残している場合は、「家屋敷」を持つ人として均等割だけが課税されることがあります。他人に貸している住宅は対象外とされています。取扱いは市区町村に確認してください。
帰国する年の住民税はいつから再開する?
帰国後の住民税も、1月1日に住所があるかどうかで決まります。帰国した年の住民税は課税されず、帰国後に初めて迎える1月1日の年度から再開します。
たとえば令和8年8月に帰国した場合、令和8年1月1日には海外に住所があったため、令和8年度の住民税は課税されません。令和9年1月1日には国内に住所があるため、令和9年度から課税が再開し、給与からの天引きは令和9年6月から始まります。
再開する最初の年度は、帰国した年の所得がもとになります。上の例では、赴任中に海外勤務の対価として受け取った給与は原則として対象にならず、帰国後の8月から12月までの所得がもとになります。ただし、赴任中に日本の自宅の家賃収入など日本国内で生じた所得がある場合は、帰国前の分も含まれます。給与だけの方であれば、最初の年度の税額は通常の年より少なくなり、その翌年度から1年分の所得に対する税額に戻ります。帰国して2年目に住民税が増えたように感じるのはこのためです。
帰国日が年末か年明けかによる違いは、出国のときと同じ考え方です。12月中に帰国すれば翌年1月1日に住所があるため翌年度から課税され、年明けに帰国すればさらに1年先の年度からになります。帰国した年の所得税の手続きは帰任後の確定申告に関する記事で解説しています。
予定より早く、1年未満で帰国した場合
1年以上の予定で出国したものの、事情が変わって1年未満で帰国することもあります。所得税では、予定が変わっても出国の時点までさかのぼって居住者に戻ることはないとされています。住民税についても、結果として1年未満になったことだけを理由に、課税されなかった年度が自動的にさかのぼって課税されるわけではありません。ただし、住民税は1月1日時点の生活の実態で判断されるため、あらためて確認した結果、当時も国内に住所があったと認められれば、課税が見直される可能性はあります。帰国が早まったときは、出国前に住んでいた市区町村に取扱いを確認してください。
配偶者が日本に残る場合の住民税
住民税は世帯ではなく個人ごとに課税されます。単身赴任で配偶者が日本に残る場合、配偶者の住民税は、配偶者自身の1月1日時点の住所と、配偶者自身の前年の所得で決まります。赴任する本人が非居住者になっても、この点は変わりません。配偶者にパートなどの収入がある場合は、これまでどおり配偶者自身の所得に応じて課税されるかどうかが決まります。帯同する場合を含めた配偶者の確定申告や控除の扱いは、帯同する配偶者の確定申告に関する記事で解説しています。
よくある質問(FAQ)
Q. 出国する年にふるさと納税をした場合、控除は受けられますか?
A. 住民税からの控除は、寄附をした翌年度の住民税から差し引く仕組みです。翌年1月1日に国内に住所がなく、翌年度の住民税が課税されない場合は、差し引く住民税がないため、住民税からの控除は受けられません。年内に出国する予定がある年は、この点を踏まえて寄附を判断することをおすすめします。
Q. 赴任中の住民税は会社が払ってくれるのですか?
A. 住民税は本人に課税される税金です。出国後に残る住民税を会社が負担するかどうかは、会社の海外赴任規程によります。会社が負担する場合、その金額は本人の給与として扱われるのが原則ですので、規程の内容を人事担当者に確認してください。
Q. 1年未満の予定で赴任し、その後に延長されて1年以上になった場合はどうなりますか?
A. 当初は1年未満の予定のため、出国前の市区町村に住所が残っていると判断され、課税されるのが一般的です。延長によって1年以上の海外勤務になることが明らかになった時点で、転出届の提出とあわせて、出国前に住んでいた市区町村に取扱いを確認してください。
まとめ
海外赴任する方の住民税は、1月1日に国内に住所があるかどうかで、年度ごとに課税されるかが決まります。出国する年の分は出国後も全額を納める必要があり、1年以上の予定で赴任している間は課税されず、帰国後は最初に迎える1月1日の年度から再開します。出国日や帰国日が年末年始の前後どちらになるかで1年分の税額が変わるため、日程が決まる前に影響を把握しておくことが大切です。
出国前・赴任中・帰任後を通じた確定申告の全体像は海外赴任・駐在員の確定申告 完全ガイドで整理していますので、あわせてご確認ください。海外赴任にともなう住民税や確定申告について確認したい場合は、当事務所までお気軽にご相談ください。