海外赴任する年の年末調整と確定申告
出国前にやること
年末調整は12月に行うもの、と思っている方は多いのではないでしょうか。海外赴任する年は違います。1年以上の予定で海外赴任して非居住者になる場合、年末調整は12月を待たず、原則として出国する前に行われます。控除できる範囲も通常の年とは少し異なり、人によっては年末調整だけでは終わらず、確定申告が必要になることもあります。本記事では、海外赴任する年の年末調整と確定申告について、赴任する本人が出国前にやることを中心に解説します(赴任中・帰任後を含めた全体の流れは海外赴任・駐在員の確定申告 完全ガイドもあわせてご覧ください)。
海外赴任する年の年末調整は「出国前」に行う
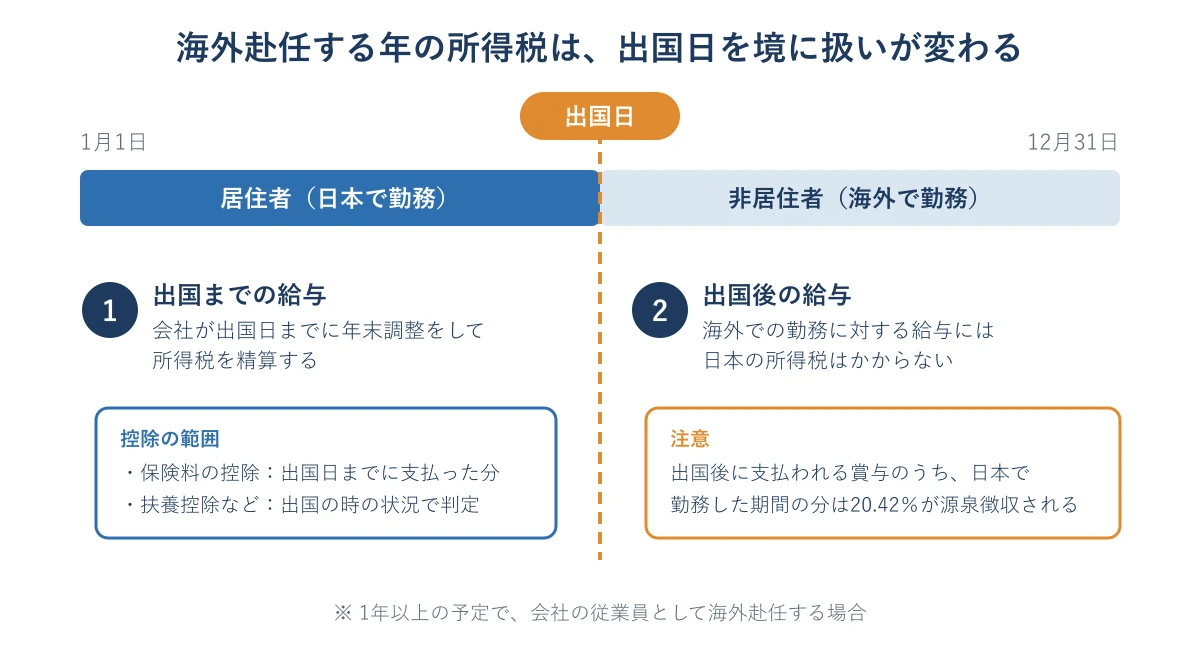
1年以上の予定で海外の支店や子会社に赴任すると、出国した後は所得税法上の「非居住者」として扱われるのが一般的です。非居住者になると、海外勤務で得た給与には原則として日本の所得税がかからなくなります。
そこで、1月1日から出国する日までの「居住者」としての給与について、会社は出国する日までに年末調整を行い、所得税を精算します。「出国時年末調整」と呼ばれることもあります。計算のしかたは、毎年12月に行う年末調整と基本的に同じです。
なお、赴任期間があらかじめ1年未満と決まっている場合は、一般に出国後も居住者として扱われます。この場合は出国前の年末調整は行わず、同じ会社から給与を受け続けていれば、通常どおり12月に年末調整を受けます。
出国前の年末調整で本人がやること
年末調整の計算をするのは会社ですが、本人は次の書類を会社に提出する必要があります。通常は秋に案内されるものを、出国前に前倒しで出すことになります。控除の金額や所得の要件は年によって改正されるため、出国する年分の様式を使います。
- 扶養控除等申告書の内容の確認:年の初めに提出した内容から、家族の状況に変更がないかを確認し、変更があれば異動の申告をする
- 保険料控除申告書:生命保険料や地震保険料などの控除を受けるための書類
- 基礎控除・配偶者控除等の申告書:基礎控除、配偶者控除、特定親族特別控除などを受けるための書類(正式には「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」)
気をつけたいのは、保険料の控除証明書です。生命保険料などの控除証明書は秋ごろに届くことが多く、出国の時期によっては手元にまだありません。発送の時期や、早めに発行してもらえるかどうかは保険会社や契約によって異なります。出国日が決まったら、保険会社と勤務先に早めに確認しておくことをおすすめします。
通常の年末調整との違い
出国前の年末調整では、控除の種類によって「いつまでの分が対象になるか」「いつの時点で判定するか」が異なります。
| 控除の種類 | 出国前の年末調整での扱い |
|---|---|
| 社会保険料控除、生命保険料控除、地震保険料控除など | 出国する日までに支払った分だけが対象 |
| 配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除など | 対象になる家族かどうかは出国の時の状況で判定する。家族の所得は、出国の時点で見積もったその年1年分の金額で判定する |
| 基礎控除 | 出国の時点で見積もった本人のその年の合計所得金額で判定する |
ポイントは、保険料の控除は「出国する日までに支払った分」に限られる一方、配偶者控除や扶養控除などは月割りにならず、1年分の控除額をそのまま受けられることです。たとえば6月に出国する場合、生命保険料は6月までに支払った分だけが対象になりますが、扶養控除の金額は12月まで日本にいた場合と変わりません。
出国した後に支払われる給与・賞与はどうなる?
出国して非居住者になった後に、日本の会社から支払われる給与や賞与の扱いは、次のように分かれます(会社の従業員として赴任する場合)。
- 海外での勤務に対する給与:日本の所得税はかからず、源泉徴収もされない
- 日本で勤務していた期間を含む賞与など:日本で勤務していた期間に対応する金額に対して、20.42%の税率で源泉徴収される
たとえば7月に出国し、1月から6月を計算期間とする賞与が8月に支払われる場合、その賞与は全額が日本での勤務に対するものですので、20.42%が源泉徴収されます。出国前の年末調整には含まれず、手取りが想定より少なくなる点が、意外と見落とされがちです。通常はこの源泉徴収で日本での課税が完結するため、この賞与について確定申告をする必要は原則としてありません(令和9年分以後は内訳に防衛特別所得税が加わりますが、合計の税率は20.42%のままです)。なお、月々の給与については、出国をはさむ計算期間が1か月以下であれば、その期間に日本で勤務した日が含まれていても、原則として源泉徴収はされません(全額が日本での勤務に対するものである場合を除きます)。
会社の役員として赴任する場合は扱いが異なり、日本の会社の役員として受ける報酬は、海外で勤務していても原則として日本で課税されます。ただし、海外支店の支店長など、従業員としての立場で常に海外で勤務している役員は例外とされています。
確定申告が必要になるのはどんなとき?
1か所の会社から給与を受けていて、給与の収入が2,000万円以下で、ほかに所得がない方は、出国前の年末調整で所得税の精算が終わるため、原則として確定申告は不要です。次のいずれかに当てはまる方は、確定申告が必要になる、または確定申告をすると税金が戻る可能性があります。
- 給与の収入が2,000万円を超える方:年末調整の対象にならないため、確定申告が必要
- 給与以外に所得がある方、2か所以上から給与を受けている方:副業の所得や不動産の家賃収入など、給与以外の所得が20万円を超える場合など
- 年末調整では受けられない控除を受けたい方:医療費控除、ふるさと納税などの寄附金控除、住宅ローン控除の1年目など。申告は義務ではありませんが、申告すると税金が戻ります
- 出国した後も日本国内で所得が生じる方:自宅を賃貸に出して家賃収入がある場合など(詳しくは自宅を賃貸に出す場合の確定申告に関する記事を参照)
申告の期限は、納税管理人を届け出るかどうかで変わる
確定申告が必要な方は、申告の期限に注意が必要です。納税管理人を届け出ずに出国する場合は、出国する時までに確定申告(準確定申告)を済ませなければなりません。納税管理人を届け出てから出国すれば、原則として翌年2月16日から3月15日までの間に、納税管理人を通じて申告できます。なお、これは確定申告の義務がある方の期限です。義務はなく、医療費控除などで税金の還付を受けるためだけに申告する方には、出国する時までという期限は原則として当てはまりません。
出国前は引っ越しや引き継ぎで慌ただしく、その年の所得が確定していないこともあります。確定申告が必要な方は、納税管理人を届け出たうえで、翌年に申告する方法をとるべきだと思います。納税管理人については納税管理人の選び方に関する記事で解説しています。
あわせて確認しておきたい住民税
年末調整で精算されるのは所得税だけです。住民税は、1月1日に日本に住所があった年度の分を、出国後も全額納める必要があります。出国する年の住民税の納め方や、出国日が年末か年明けかによる違いは、海外赴任中の住民税に関する記事で解説しています。
よくある質問(FAQ)
Q. 出国前の年末調整の後、源泉徴収票はもらえますか?
A. 出国前の年末調整が終わると、1月1日から出国までの給与について源泉徴収票が交付されます。確定申告をする場合に必要になりますので、海外に持っていくか、納税管理人に預けるなどして保管してください。
Q. 年末調整が終わった後、出国までの間に結婚しました。配偶者控除はどうなりますか?
A. 配偶者控除などの対象になるかどうかは、出国の時の状況で判定します。年末調整の後、出国までに家族の状況が変わった場合は、すぐに会社に申し出て、年末調整に反映してもらってください。会社で反映できなかった場合は、確定申告で精算することになります。
Q. 赴任する年の医療費控除やふるさと納税は、どこまでが対象になりますか?
A. 医療費控除は、出国する日まで(居住者である期間)に支払った医療費が対象で、出国後に支払った分は対象になりません。寄附金控除も出国する日までに支払った分が基本ですが、出国後も家賃収入など日本で申告する所得がある方は、出国後の寄附が対象になる場合があります。なお、ふるさと納税は、所得税の控除は受けられても、翌年1月1日に日本に住所がなければ住民税からの控除は受けられませんのでご注意ください。
まとめ
1年以上の予定で海外赴任する年は、出国する前に年末調整が行われ、1月1日から出国までの給与にかかる所得税が精算されます。保険料の控除は出国する日までに支払った分に限られること、出国後に支払われる賞与は別に課税されることがあること、給与以外の所得がある方は確定申告が必要になることがあり、医療費控除などを受けたい方は確定申告で税金が戻ることを押さえておきましょう。確定申告が必要な方は、出国前に納税管理人を届け出ておくと、翌年の通常の期限で申告できます。
出国前・赴任中・帰任後を通じた確定申告の全体像は海外赴任・駐在員の確定申告 完全ガイドで整理していますので、あわせてご確認ください。海外赴任する年の年末調整や確定申告について確認したい場合は、当事務所までお気軽にご相談ください。