納税管理人とは?
必要な人・誰に頼むか・費用
海外赴任が決まり、会社や税務署の案内で「納税管理人」という言葉を初めて目にしたという方は少なくありません。「自分にも必要なのか」「家族に頼めばよいのか、税理士に頼むべきか」「頼むといくらかかるのか」と迷いながら、出国準備に追われて後回しになりがちな手続きです。本記事では、納税管理人が必要な人・不要な人の見分け方、家族と税理士のどちらに頼むかの判断基準、税理士に頼む場合の費用の目安を、公認会計士・税理士の立場から整理して解説します(海外赴任前後の確定申告全体の流れは海外赴任・駐在員の確定申告 完全ガイドもあわせてご覧ください)。
納税管理人とは?
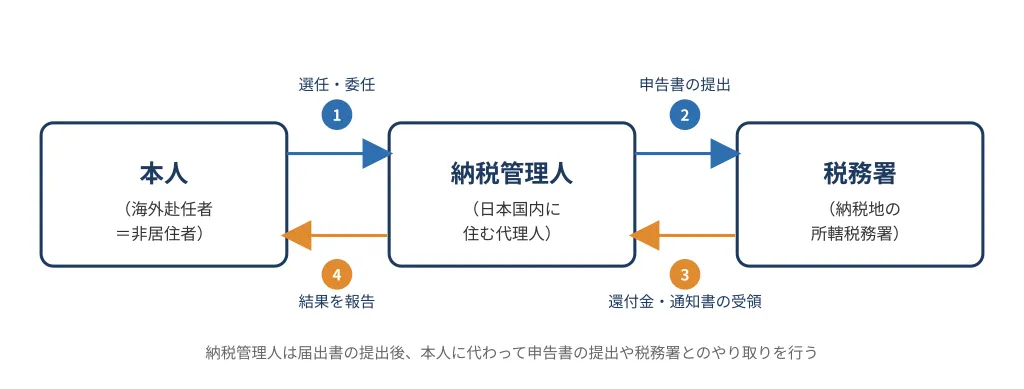
納税管理人とは、国内に住所及び居所を有しない、又は有しないこととなる方が、確定申告書の提出、税務署からの書類の受け取り、税金の納付や還付金の受け取りなどを処理するために定める国内の窓口です。国税通則法に定められた制度で、本人が国外にいても日本の税務手続きを滞りなく進められるようにするための窓口役です。
1年以上の予定で海外の支店等に転勤する場合、一般的には日本国内に住所を有しない者と推定され、出国後は所得税法上の「非居住者」として扱われます。非居住者になった後も日本で確定申告や納税・還付といった手続きが必要になる場合には、納税管理人を定めて税務署に届け出る必要があります。
納税管理人に税理士などの特別な資格は必要ありません。国税通則法では、日本国内に住所又は居所を有し、税務手続きの処理について便宜を有する者の中から定めることとされており、個人・法人のどちらも選任できます。
納税管理人が必要な人・不要な人
「海外赴任する人は全員、納税管理人が必要」と思われがちですが、そうではありません。判断の分かれ目は、出国した後も、日本で確定申告などの国税の手続きが残るかどうかです。
| 区分 | 主なケース |
|---|---|
| 必要になる主な方 | ・赴任中に自宅を賃貸に出し、不動産所得の確定申告や源泉徴収された税金の還付申告を行う方 ・赴任中に日本の不動産を売却し、譲渡所得の確定申告や源泉徴収された税金の還付申告を行う方 ・出国した年の分を、翌年の通常の申告期限に納税管理人を通じて申告したい方(原則として、出国の日までに納税管理人の届出を提出した場合) |
| 通常は不要な方 | ・収入が勤務先の給与だけで、出国時の年末調整で所得税の精算が完了する方 ・日本に残る収入が、日本国内で支払われる通常の預貯金の利子など、源泉徴収だけで日本の課税関係が完結するものに限られ、ほかに申告・還付などの手続きがない方 |
海外赴任者で最も多いのは、赴任中に自宅を貸すケースです。家賃収入は日本で課税される所得(国内源泉所得)にあたり、所得の金額が所得控除の額を超える場合などは、原則として毎年日本で確定申告が必要です。また、借主が法人の場合や、借主が個人でも自己・親族の居住用以外の目的で借りる場合は、非居住者に支払う家賃から原則として20.42%の所得税等が源泉徴収されます(個人が自己又は親族の居住用として借りる場合は源泉徴収不要です)。経費を差し引いて計算し直すと、申告義務がない場合でも、還付申告によって払いすぎた税金を取り戻せることがあります。詳しくは海外赴任中に自宅を賃貸に出す場合の確定申告と源泉徴収の注意点をご覧ください。
一方で、収入が勤務先の給与だけで、出国時の年末調整の対象となってその年の精算が完了し、ほかに日本で申告・還付などの手続きが残らない方は、通常、納税管理人を選任する必要はありません。ただし、出国後に役員報酬を受ける場合や、国内で勤務した期間に対応する給与・賞与を出国後に受ける場合は、扱いが異なるため個別の確認が必要です。ご自身がどちらに当てはまるか分からない場合は、出国前に確認しておくと安心です。
納税管理人を選任しないとどうなる?
確定申告が必要な方が納税管理人を選任しないまま出国すると、次のような不利益が生じます。
- 確定申告書の提出期限が早まる:出国の時までに納税管理人を届け出ていれば、出国した年の分は翌年の通常の申告期限(原則3月15日)までに、居住者だった期間の所得と出国後に生じた国内源泉所得を合わせて申告すればよいのに対し、届け出ていない場合は原則として出国の時までに、出国日までの所得について申告(いわゆる準確定申告)を済ませる必要があります。さらに、出国後から年末までに家賃などの申告対象となる国内源泉所得が生じた場合は、翌年に改めて、居住者期間の所得と非居住者期間の国内源泉所得を合わせた申告が必要になり、申告が2回になることがあります。前年分の申告期限(原則3月15日)より前に出国する場合は、未提出の前年分も出国の時までの提出対象になることがあります
- 還付金の受け取りや税務署からの通知の確認が遅れる:国内に窓口となる人がいないため、書類のやり取りが滞りがちになります
- 相続税・贈与税でも期限が早まる場合がある:相続税・贈与税の申告義務がある方が、通常の申告期限より前に、納税管理人の届出をせずに国内に住所及び居所を有しないこととなる場合は、原則としてその日までに申告が必要です。すでに海外居住の状態で相続・贈与を受けた場合は、この期限の繰上げは通常適用されませんが、申告義務があれば通常の期限までに納税管理人を通じて申告します
「出国後に必要になったら考えればいい」というものではなく、出国前に届け出ておくかどうかで、その年の申告スケジュールそのものが変わってしまう点を押さえておく必要があります。
納税管理人は誰に頼む?家族と税理士の比較
納税管理人は家族・親族に頼むことも、税理士に頼むこともできます。ただし、他人の求めに応じて業として申告書を作成したり税務相談に応じたりすることは、税理士法に別段の定めがある場合を除き、税理士又は税理士法人に限られます。納税管理人に選任されたからといって、家族が税理士の仕事を行えるようになるわけではありません。家族が自分の判断で申告書の作成や税務相談を繰り返し行うことは、無償であっても税理士法上の問題が生じ得るため、申告内容の判断は本人が行うか、税理士に依頼するのが安全です(本人の指示どおりに入力・代書するだけであれば、税理士法上の「税務書類の作成」とは区別されます)。
| 比較の観点 | 家族・親族に頼む場合 | 税理士に頼む場合 |
|---|---|---|
| 費用 | 専門家への報酬は通常かからない(実費や家族との取り決めによる謝礼などを除く) | 年間の報酬がかかる(次の章を参照) |
| 申告書の作成 | 申告内容の判断は本人が行うか、別途税理士に依頼する | 契約内容に応じて、納税管理人と申告書の作成をまとめて任せられる |
| 税務署からの書類・問い合わせ | 家族が受け取り、本人に連絡する | 税理士が受け取り、内容を確認して本人に連絡する。税務代理も依頼していれば、その範囲で税務署への対応も行う |
| 税金の納付・還付金の受け取り | 家族が代わりに行う | 税理士が代わりに行う |
| 続けやすさ | 家族の転居や事情の変化で、選任し直しが必要になることがある | 赴任期間を通じて同じ窓口で対応できる |
自宅の賃貸のように毎年申告が必要な場合は、書類の受け取りから申告・納付まで一つの窓口にまとめられる税理士への依頼が、本人にとっても家族にとっても負担が少ないと思います。一方、申告が一度きりで、内容も単純な場合は、家族に納税管理人を頼み、申告書の作成だけを税理士に依頼するという選択肢もあります。
税理士に頼む場合の費用の目安
税理士に納税管理人を頼む場合の費用は、事務所によって料金体系がかなり異なります。各事務所がWebサイトで公開している料金(2026年10月時点、当事務所調べ)を見ると、おおよその目安は次のとおりです。
| 依頼する内容 | 年間の費用の目安(税込) |
|---|---|
| 納税管理人だけ(申告書の作成は含まない) | 4万〜7万円程度 |
| 納税管理人と確定申告をまとめて依頼(不動産1件) | 9万〜20万円程度(これを超える事務所もあります) |
料金を比べるときは、金額だけでなく、次の点がどこまで含まれているかを確認することをおすすめします。
- 初年度の追加費用:届出の作成や、自宅を貸し始めた時点の減価償却の計算などで、初年度だけ費用が加算されることがあります
- 物件の数:2件目以降の物件や、自治体ごとの対応で加算されることがあります
- 納付・還付の代行:税金の納付や還付金の受け取りが含まれているか、別料金か
- 帰任した年の申告:帰国した年の確定申告や、納税管理人の解任の届出まで含まれているか
当事務所では、日本での所得が家賃収入(不動産所得)だけの方を対象に、納税管理人のお引き受けから毎年の確定申告、帰任した年の申告と解任の届出までを年額165,000円(税込)でまとめてお受けしています。詳しくは海外赴任者の納税管理人・確定申告サポートをご覧ください。
納税管理人の選任と解任の手続き
所得税・消費税について納税管理人を選任するときは、「所得税・消費税の納税管理人の選任・解任届出書」を、納税地を所轄する税務署長に提出します。提出の時期は、納税管理人を定めたとき、または出国の日までです。e-Taxのほか、書面を税務署に持参または送付して提出することもできます。
帰国して日本の居住者に戻ったときは、同じ様式の届出書で納税管理人の解任の届出を行います。納税管理人を変更するときは、それまでの納税管理人の解任の届出と、新しい納税管理人の選任の届出をそれぞれ行います。帰国した年の手続き全体は海外赴任からの帰任後に必要な確定申告と年末調整・住民税の注意点で解説しています。
なお、相続税・贈与税については別の届出様式があるため、対象となる税目に応じた様式を使用します。また、住民税や固定資産税といった地方税の納税管理人は、所得税とは別に、市区町村への届出が必要になる場合があります。
よくある質問(FAQ)
Q. 親に納税管理人を頼むことはできますか?
A. できます。日本国内に住所又は居所があり、手続きの処理について便宜を有する方であれば、親や兄弟などの親族を納税管理人にすることができます。ただし、申告内容の判断は本人が行うか税理士に依頼するのが安全であり、税務署からの書類の受け取りや納付の手間は親御さんにかかる点を踏まえて判断しましょう。
Q. 納税管理人がいないまま出国してしまいました。今からでも選任できますか?
A. 出国後でも選任・届出自体は可能です。ただし、届出をしても既に到来している申告期限が延びるわけではないため、期限を過ぎてしまっている場合は速やかに必要な申告を済ませることが優先されます。心当たりがある場合は早めに専門家にご相談ください。
Q. 納税管理人は途中で変更できますか?
A. 変更可能です。それまでの納税管理人の解任の届出と、新しい納税管理人の選任の届出をそれぞれ行います。
まとめ
納税管理人は、海外赴任する人全員に必要なものではありません。出国後も日本で確定申告や還付申告などの手続きが残る方は、納税管理人の選任・届出が必要です。特に、赴任中に自宅を貸して確定申告や還付申告を行う方は、納税管理人を選任することになります。必要な場合は、誰に頼むかを決め、出国の日までに届出を済ませておくことで、赴任中も帰任後も慌てずに手続きを進められます。
出国前・赴任中・帰任後を通じた確定申告の全体像は海外赴任・駐在員の確定申告 完全ガイドで整理していますので、あわせてご確認ください。納税管理人と申告書の作成をまとめて任せたいという場合は、当事務所までお気軽にご相談ください。