税制適格ストックオプションとは
税制適格ストックオプションは、従業員のモチベーション向上や企業成長を促進する重要な制度です。この記事ではスタートアップ経営者や管理担当者向けに、税制ストックオプションの概要や注意点をまとめます。
ストックオプションの概要と税務上の取り扱い
ストックオプションとは
ストックオプションは新株予約権とも言いますが、従業員や取締役等が自社の株に対して決められた価格で購入できる権利のことです。
ストック(=株)を買うかどうかを決める選択権(=オプション)があるのでストックオプションと言われています。例えば1株を1,000円で買うことができるストックオプションを従業員に与えた場合、株価が1,500円であれば権利行使して株を1,000円で買い取ってすぐ売ることで500円(=1,500円-1,000円)の利益を出すことができますが、株価が800円の場合は市場で株を買った方が安いので権利行使をしないことになります。権利行使するかどうかはその時の株価の状況によって選べるので選択権であると言えます。権利行使は、「権利を行使して株を決められた価額(=権利行使価額)で買い取ること」を指します。
ストックオプションの課税関係
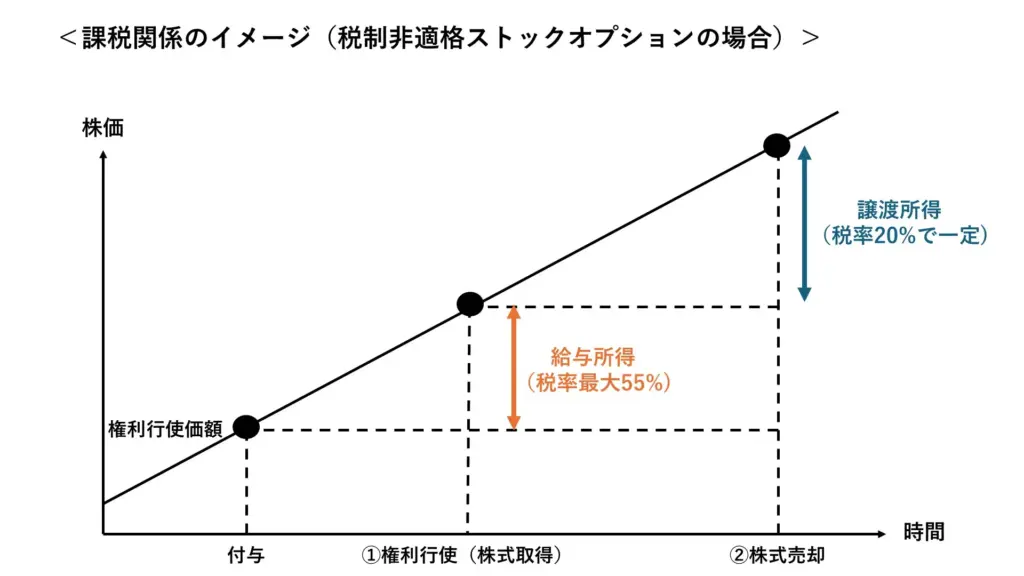
通常、ストックオプションは課税されるタイミングが①権利行使をして株を買い取った時と②株式を売却した時の2回あり、①で得た利益は給与所得として、②で得た利益は譲渡所得として課税されることになります。
例えば権利行使価格を1,000円、権利行使時の株価を1,200円、株式売却時の株価を1,500円とした場合、
①の権利行使のタイミングで1,200円-1,000円=200円が給与所得として課税され、②の株式売却時点で1,500円-1,200円=300円が譲渡所得として課税されることになります。
スタートアップが従業員等にストックオプションを上場前に付与した場合、上場後は株価が高騰して非常に大きなリターンを得る可能性がありますが、給与所得だと税率が最大55%になってしまい、従業員等が得られるメリットが限定的になってしまうという問題があります。
税制適格ストックオプションとは
税制適格ストックオプションのメリット
税制適格ストックオプションは、税制上の特定の要件を満たすことで、税制上の優遇措置を受けられるストックオプションです。なお、「税制適格」とは「税制上の要件を満たしている」という意味です。
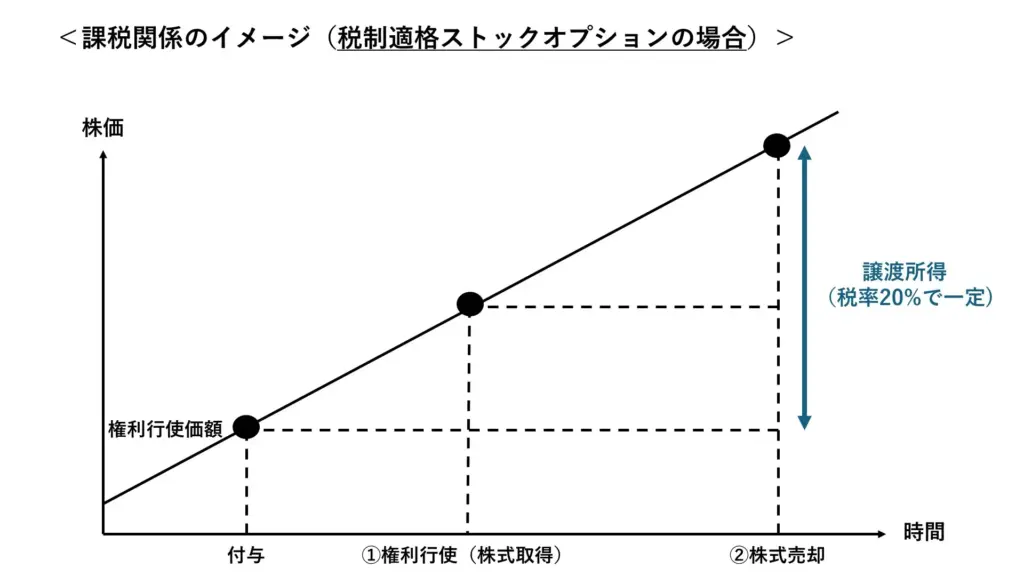
具体的には、課税タイミングが株式売却時のみとなり、かつ、譲渡所得課税となっている点が税制非適格ストックオプションとの違いです。これによって税率が20%で一定になるため、従業員等がストックオプションから得られるリターンがより大きいものになっていることがわかると思います。
先ほどの例でいえば(=権利行使価格を1,000円、権利行使時の株価を1,200円、株式売却時の株価を1,500円とした場合)、
①の権利行使のタイミングでは課税されず、②の株式売却時点で1,500円-1,000円=500円が譲渡所得として課税されることになります。
よりメリットの大きい税制適格ストックオプションは従業員のモチベーションアップや採用力の強化等に活用することができ、スタートアップにおいて広く活用されています。
適用されるための要件
税制適格ストックオプションとして認められるためには下記の要件を全て満たす必要があります。
| 項目 | 内容 |
|---|---|
| 付与対象者 | ・会社およびその子会社の取締役・執行役・使用人 ・一定の要件を満たす社外高度人材(大口株主及びその特別関係者を除く) |
| 権利行使期間 | 付与決議から2~10年後までの間 ※設立の日以後の期間が5年未満の非上場会社においては付与決議から2~15年後までの間 |
| 権利行使価額 | 権利行使価額が、契約締結時の株式の時価以上 |
| 権利行使限度額 | ・設立の日以後の期間が5年未満の株式会社が付与するストック・オプション:上限2,400万円/年 ・設立の日以後の期間が5年以上20年未満の株式会社で、非上場会社又は上場の日以後の期間が5年未満の上場会社が付与するストック・オプション:上限3,600万円/年 ・上記以外のストックオプション:上限1,200万円/年 |
| 譲渡制限 | 他人への譲渡禁止 |
| 発行形態 | 無償のみ |
| その他 | 株式の交付が会社法238条第1項に反しないで行われること、証券会社等または発行会社によって株式が管理されること等が必要 |
なお、この表のうち権利行使価額と権利行使限度額の2つは、実務で特に判断に迷うところです。それぞれセーフハーバールールと株価算定の記事、年間権利行使価額の上限と換算方式の記事で詳しく解説しています。
利用の際に留意するべき事項
権利行使した株式はいつ売却できるか
ストックオプションを付与された方からよく聞かれるのが、「権利行使したら、その株はすぐに売れるのか」という質問です。結論から言うと、非上場のうちは事実上売却できず、上場した後もすぐに売れるとは限りません。理由は3つあります。
①税制適格ストックオプションでは、権利行使で取得した株式を自由に手元に置いておけません。要件の1つとして、権利行使後ただちに証券会社等へ保管委託されること(または発行会社が一定の方法で管理すること)が求められているためです。売却も、この口座を通じて行うことになります。なお、令和6年度税制改正により、証券会社への保管委託に代えて、発行会社自身が株式を管理する方法も認められるようになりました。税制非適格であればこの制約はありませんが、その代わり権利行使の時点で給与所得として課税されます。
②非上場株式には、売買する市場がありません。多くのスタートアップは定款で株式に譲渡制限を設けているため、譲渡には取締役会等の承認が必要です。買い手を自分で見つけることも現実的ではありません。
③上場した後も、一定期間は売却できないことがあります。上場時には主幹事証券会社との間でロックアップ(一定期間は売却しない旨の合意)が設定されることがあり、その対象となる場合があります。加えて、役職員はインサイダー取引規制の対象となるため、決算発表前など売買できない期間が生じます。
この点は、付与する側が最初に説明しておくべきだと思います。「上場したらすぐ現金化できる」と誤解したまま入社し、上場後に売れないと知って不満を持つケースは実際にあります。制度設計の段階で、権利行使期間と想定される売却可能時期をセットで伝えておくことをおすすめします。
セーフハーバールールの登場
税制適格ストックオプションの要件の1つである「権利行使価額が、契約締結時の株式の時価以上」というポイントですが、非上場のスタートアップでは、その時価をどう算定するのかというルールが長らく明確ではありませんでした。そこで国税庁は2023年7月、租税特別措置法関係通達29の2-1を新設し、算定方法を明らかにしています。この基準に沿って算定している限り、税制適格の要件を満たしていないと否認される心配がないという意味で、セーフハーバールールと呼ばれています。
この通達により、原則的な方法のほかに、取引相場のない株式については財産評価基本通達の例によって算定する特例方式が使えることが明確になりました。特例方式で算定した株価が低くなる会社では、権利行使価額を低く設定でき、その分だけ従業員等の手取りが増えます。具体的な算定方法や通達が定める3つの条件については、ストックオプションのセーフハーバールールと株価算定の記事で詳しく解説しています。
会計上の時価を別途算定する必要がある
見落とされやすいのですが、セーフハーバールールはあくまで税務上のルールであり、会計処理とは別です。会計上、ストックオプションを付与した会社は一定期間にわたって株式報酬費用を計上する必要があり、その算定には会計上の株式の時価が別途必要になります。この時価については、外部から算定書を取得するよう監査法人から求められるのが一般的です。
そのため、算定書の取得費用に加えて、監査手続が増えることによる監査報酬の増加という負担が生じます。IPOが近づくほど厳格な評価方法が求められるため、算定書を取得する際は評価方法を監査法人とすり合わせておきましょう。会計上の取扱いの詳細も、セーフハーバールールと株価算定の記事で扱っています。
制度設計の際にKIQSを参照しよう
実際に税制適格ストックオプションを発行しようとする際、「どういった内容であれば従業員や会社にとってベストになるのか」という点は多くの経営者を悩ませると思います。退職した時にストックオプションの権利を失うかどうか、M&A時の取り扱いをどうするか等、様々な点を考える必要があります。
この点、ぜひご参照いただきたいのがNstock株式会社が公表している、スタートアップのための「税制適格ストックオプション」契約書ひな型キットであるKIQSです。
リーガルチェック済みで、スタートアップ業界のや米国のトレンドなども踏まえてメンテナンスされた内容となっているため、このひな形を参照しながら自社に合うようにカスタマイズしていくことを強くおススメします。こちらからダウンロードできるようになっていますので是非参照ください。
まとめ
税制適格ストックオプションは、従業員への報酬制度であり、企業の成長戦略を加速させるための重要なツールでもあります。適用要件や税務メリットを正しく理解し、会社の状況に合わせて効果的に活用することで、企業の成長と従業員のモチベーション向上を両立させることができます。
一方で監査対応周りで一定のコストがかかってしまう点や、税務上の時価と会計上の時価の違いなど、実際の導入の際は理解が難しい側面もあると思います。必要に応じて弁護士や会計士等の専門家に相談&確認したり、KIQSを参照したりすることで自社にとって最適な制度を設計するようにしましょう。